
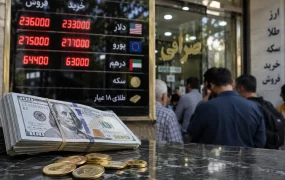
خبر برخورد با ۱۱ رئیس شعبه بانکی در نگاه نخست شاید یک پرونده انضباطی در داخل شبکه بانکی به نظر برسد، اما توضیحی که بانک مرکزی درباره علت این برخورد داده، ابعاد گستردهتری دارد. نهاد ناظر میگوید کوتاهی در انجام تکالیف قانونی، زمینه سوءاستفاده برخی اشخاص در بازار ارز و طلا را فراهم کرده است؛ عبارتی که نشان میدهد سیاستگذار برای کنترل معاملات مشکوک، نگاه خود را از محل خریدوفروش ارز یک گام عقبتر برده و به جایی رسیده است که پول لازم برای آن معاملات از حسابی به حساب دیگر منتقل میشود.
به گزارش بازتاب، بانک مرکزی اعلام کرده است در جریان تشدید نظارت بر تراکنشهای بانکی مشکوک، برای ۱۱ رئیس شعبه در نقاط مختلف کشور دستور اقدام انضباطی صادر شده و ۱۰ مؤسسه اعتباری متخلف نیز با جریمه مالی روبهرو شدهاند. در اطلاعیه رسمی بانک مرکزی آمده است که بررسیها بر تراکنشهای مشکوک به پولشویی متمرکز بوده که میتوانند به اخلال در بازار پول، ارز و فلزات گرانبها منجر شوند. بانک مرکزی تأکید کرده رؤسای شعب مورد اشاره با انجام ندادن برخی تکالیف قانونی، زمینه لازم برای سوءاستفاده اشخاص دیگر را فراهم کردهاند.
بانک مرکزی نگفته است این مدیران شخصاً وارد خریدوفروش دلار یا طلا شدهاند و اطلاعیه منتشرشده نیز جزئیاتی از هویت افراد یا تراکنشهای مورد بررسی ارائه نمیکند. آنچه فعلاً میتوان گفت این است که نهاد ناظر، عملکرد شعب در اجرای مقررات مربوط به تراکنشهای کلان و مشکوک را ناکافی دانسته و خواستار برخورد انضباطی شده است.
اهمیت ماجرا زمانی روشنتر میشود که سازوکار یک معامله بزرگ در بازار ارز یا طلا را در نظر بگیریم. پیش از آنکه خریدار بتواند حجم قابل توجهی دلار یا طلا تهیه کند، معمولاً باید منابع ریالی لازم را فراهم و جابهجا کند. اگر رقم معامله بزرگ باشد، پول ممکن است از چند حساب عبور کند یا میان چند شخص تقسیم شود و در نهایت در نقطهای به فروشنده ارز، طلا یا واسطه برسد. به این ترتیب، معاملهای که نتیجه نهایی آن در بازار آزاد دیده میشود ممکن است ردپایی بسیار روشنتر در سامانه بانکی داشته باشد.
بانکها به همین دلیل در نظام مبارزه با پولشویی تنها مجری دستور مشتری نیستند. آنها موظفاند هویت و فعالیت اقتصادی مشتریان را بشناسند، الگوهای غیرمتعارف را زیر نظر بگیرند و در چارچوب مقررات نسبت به تراکنشهایی که با سابقه و وضعیت اقتصادی صاحب حساب تناسب ندارند حساس باشند.
یک فروشگاه کوچک که ناگهان گردش مالی دهها یا صدها برابر معمول پیدا میکند، حسابی که پول به محض ورود از آن خارج میشود یا مجموعهای از حسابها که مبالغ قابل توجه را به صورت زنجیرهای میان خود جابهجا میکنند، نمونههایی از رفتارهایی هستند که میتوانند نیازمند بررسی بیشتر باشند؛ هرچند هیچکدام به تنهایی اثباتکننده وقوع جرم نیستند.
این تمایز بسیار مهم است، زیرا یک تراکنش بزرگ الزاماً مشکوک یا غیرقانونی نیست. شرکتهای بزرگ، کارخانهها، سازندگان مسکن و بازرگانان ممکن است در جریان فعالیت عادی خود ارقام بسیار بالایی منتقل کنند. اگر نظام نظارتی تنها به اندازه رقم توجه کند، نتیجه میتواند مسدود شدن فعالیتهای قانونی و افزایش اصطکاک در اقتصاد باشد. آنچه سامانه بانکی باید تشخیص دهد «بزرگی پول» نیست، بلکه ناسازگاری رفتار مالی با هویت، درآمد و فعالیت واقعی مشتری است؛ کاری که بدون تحلیل داده و سامانههای نظارتی پیشرفته تقریباً امکانپذیر نیست.
دلیل حساسیت بیشتر بانک مرکزی در شرایط فعلی را نیز میتوان در همین پیوند میان شبکه بانکی و بازار دارایی جستوجو کرد. بازار ارز و طلا در دورههای پرتنش به ورود نقدینگی حساستر است و زمانی که تقاضای بزرگ در بازاری نسبتاً محدود ظاهر شود، میتواند بر سرعت تغییر قیمتها اثر بگذارد. اگر چنین تقاضایی با منابعی تأمین شود که از مسیر حسابهای متعدد و غیرشفاف حرکت کردهاند، رصد شبکه بانکی به سیاستگذار امکان میدهد پیش از رسیدن پول به معامله نهایی الگوی آن را مشاهده کند.
این شیوه با برخورد سنتی در بازار ارز تفاوت دارد. در روش قدیمی، تمرکز عمدتاً روی فردی بود که در بازار اسکناس معامله میکرد یا صرافیای که تخلفی مرتکب شده بود. در نظارت مالی، سؤال از «چه کسی دلار خرید؟» به «پول خرید دلار از کجا آمده است؟» تغییر میکند. پاسخ به پرسش دوم گاهی میتواند به شبکهای برسد که بسیار بزرگتر از خریدار نهایی است و چند حساب، شرکت یا واسطه را به یکدیگر متصل میکند.
موضوع حسابهای واسطه و اجارهای نیز در چنین فضایی اهمیت پیدا میکند. شبکههایی که نمیخواهند یک تراکنش بزرگ مستقیماً قابل شناسایی باشد ممکن است منابع را به مبالغ کوچکتر تقسیم کنند یا از حساب افرادی استفاده کنند که ذینفع واقعی معامله نیستند. اما همین رفتار نیز میتواند الگوی آماری خاصی ایجاد کند؛ برای مثال حسابی با درآمد معمولی که ناگهان گردش بسیار بالا پیدا میکند یا وجوهی که پس از ورود در مدت کوتاهی به مجموعه ثابتی از حسابها منتقل میشوند. هرچه ابزارهای تحلیل داده بانکها دقیقتر شود، شکستن یک تراکنش به دهها قطعه الزاماً به معنای نامرئی شدن آن نیست.
با این همه، تشدید نظارت بانکی اگر بدون مرز روشن اجرا شود، میتواند نتیجه معکوس داشته باشد. فعال اقتصادی قانونی باید بداند چه مدارکی برای انتقال مبلغ بزرگ لازم است و در چه شرایطی بانک ممکن است از او درباره منشأ وجه یا هدف تراکنش توضیح بخواهد. اگر این معیارها قابل پیشبینی نباشد، مدیر شعبه برای دوری از مسئولیت ممکن است به جای بررسی دقیق، رویکردی بیش از حد محافظهکارانه اتخاذ کند و مشتریان عادی را نیز گرفتار کند. کارآمدی نظام مبارزه با پولشویی به تعداد تراکنشهایی که متوقف میشوند سنجیده نمیشود؛ معیار بهتر این است که منابع پرریسک با کمترین اختلال برای تجارت قانونی شناسایی شوند.
از سوی دیگر، انتظار اینکه برخورد با چند مدیر شعبه به تنهایی نرخ ارز را تغییر دهد نیز واقعبینانه نیست. ارزش پول ملی و قیمت ارز تحت تأثیر مجموعهای از متغیرهای بنیادی، از تورم و رشد نقدینگی گرفته تا وضعیت تجارت خارجی، درآمدهای ارزی، تحریمها و انتظارات اقتصادی قرار دارد. نظارت بر تراکنشها میتواند فعالیت شبکههای غیرشفاف یا ورود ناگهانی منابع بزرگ به بازار را محدود کند، اما نمیتواند جای سیاست پولی و اقتصادی را بگیرد.
اهمیت پرونده تازه در جای دیگری است. بانک مرکزی عملاً به مدیران شبکه بانکی یادآوری کرده است که مسئولیت آنها با اجرای دستور انتقال وجه پایان نمییابد و شعبه بخشی از سازوکار مبارزه با پولشویی و رصد جریانهای مالی است. اینکه این رویکرد تا چه اندازه مؤثر خواهد بود، به جزئیاتی بستگی دارد که هنوز منتشر نشده است: نوع تخلفات، شیوه تشخیص تراکنشهای مسئلهدار، تناسب جریمهها و استانداردهایی که بانکها باید رعایت کنند.
در این شرایط، به نظر می رسد جهت حرکت مشخص شده است. بازار ارز را دیگر نمیتوان فقط در مقابل صرافیها جستوجو کرد؛ بخش مهمی از آن پیش از رسیدن به اسکناس، روی صفحات سامانههای بانکی و در قالب اعداد بزرگ جابهجا میشود. اگر سیاستگذار بتواند میان پول قانونی و جریان مالی واقعاً مشکوک تمایز دقیقی ایجاد کند، دنبال کردن «رد پول» ممکن است از پرهزینهترین شیوههای مقابله پس از وقوع تخلف مؤثرتر باشد.




نظرات کاربران
نخستین دیدگاه را درباره این خبر ثبت کنید
یادآوری: نشانی ایمیل منتشر نمیشود و دیدگاههای حاوی توهین، تهمت، افترا یا واژگان نامناسب تأیید نخواهند شد.
نظر شما میتواند شروع یک گفتوگوی سازنده باشد.