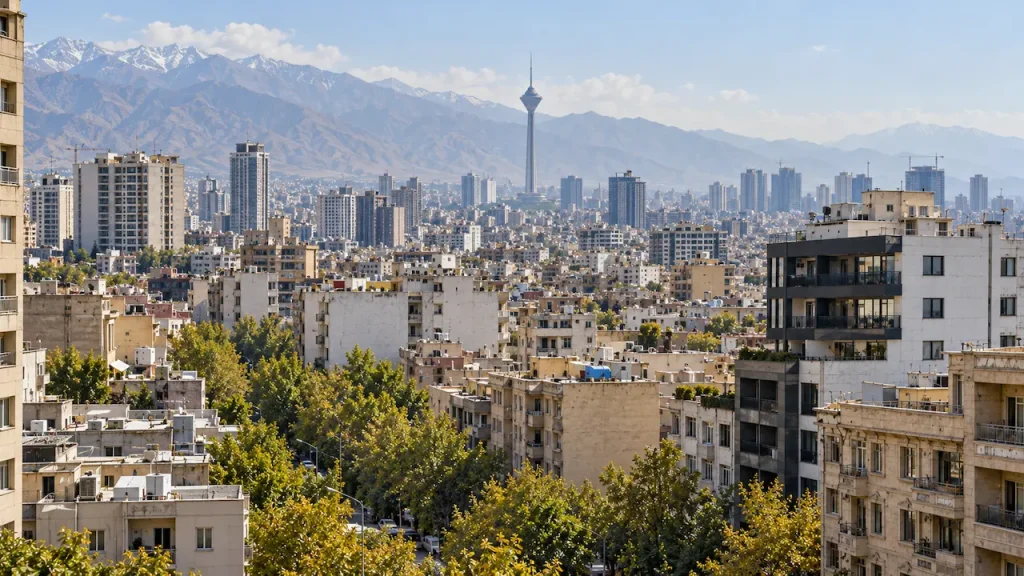
قیمت خانه در تهران بالا میرود، اما پیدا کردن خریدار هر روز دشوارتر میشود. هزینه ساخت افزایش یافته، فروشندگان مرتب قیمتهای تازهای اعلام میکنند و در برخی محلهها ارقام آگهیها به سطوح کمسابقهای رسیده است. بااینحال، قدرت خرید خانوارها بهشدت کاهش یافته و سرمایهگذاران نیز گزینههای دیگری پیش روی خود دارند. در چنین شرایطی، این پرسش جدیتر شده است که آیا بازار مسکن ظرفیت یک جهش قیمتی دیگر را دارد یا رقبای تازه و کاهش تقاضا، مسیر متفاوتی برای آن رقم خواهند زد؟
به گزارش بازتاب، بازار مسکن ایران در موقعیتی قرار گرفته که شاید نتوان مشابه آن را در دورههای معمول رونق و رکود پیدا کرد. از یکسو، افزایش هزینه ساخت، تورم عمومی و نگرانی درباره حفظ ارزش داراییها، زمینه رشد قیمت ملک را فراهم کرده است. از سوی دیگر، بخش بزرگی از متقاضیان واقعی عملاً توان خرید ندارند و حتی سرمایهگذارانی که منابع مالی کافی در اختیار دارند، برای ورود به بازاری با نقدشوندگی پایین محتاطتر شدهاند.
نتیجه این وضعیت را میتوان در فاصله میان قیمتهای اعلامی و معاملات جستوجو کرد. خانههایی که قیمت پیشنهادی آنها مرتب افزایش مییابد، اما مشخص نیست با همان قیمت مشتری پیدا کنند. این فاصله به یکی از مسائل اصلی بازار تبدیل شده و تحلیل آینده مسکن را دشوارتر کرده است.
قیمت خانه بالا رفته، اما چه کسی خریدار است؟
بازار مسکن پس از جنگ ۱۲روزه و سپس تشدید جنگ در ابتدای سال ۱۴۰۵، دورهای پرنوسان را پشت سر گذاشت. نااطمینانی نسبت به آینده، اختلال در فعالیت اقتصادی و دشوارتر شدن تصمیمگیری برای خرید داراییهای گرانقیمت، بر رفتار خریداران و فروشندگان اثر گذاشت.
در چنین فضایی افزایش قیمتهای پیشنهادی لزوماً به معنای بازگشت رونق نیست. حتی ممکن است فروشنده در واکنش به تورم و نگرانی از آینده، قیمت بالاتری تعیین کند، اما ماهها موفق به فروش ملک خود نشود.
بررسی تازه از آگهیهای ملکی تهران در مهر ۱۴۰۵ نیز نشان میدهد قیمتهای ثبتشده در بیشتر مناطق پایتخت افزایش یافتهاند. بااینحال این بررسی بر قیمتهای پیشنهادی در مقاطع مشخص استوار است و نمیتوان ارقام آن را بهعنوان میزان افزایش قیمت معاملات قطعی در نظر گرفت.
همین تفاوت اهمیت زیادی دارد. بازار زمانی واقعاً وارد دوره رونق میشود که افزایش قیمت با رشد معاملات همراه باشد. اگر قیمتها صرفاً در آگهیها بالا بروند و تعداد خریداران کاهش یابد، آنچه مشاهده میشود بیشتر افزایش انتظارات فروشندگان است تا رونق واقعی بازار.
در برخی تحلیلهای کارشناسی، فاصله قیمتهای پیشنهادی و معاملاتی تا حدود ۲۰ درصد نیز برآورد شده است. البته نبود اطلاعات عمومی و مستمر از معاملات قطعی، امکان تأیید این نسبت برای کل تهران را محدود میکند.
برای درک اهمیت موضوع، کافی است آپارتمانی را در نظر بگیریم که با قیمت ۲۰ میلیارد تومان آگهی شده است. اگر فروشنده برای انجام معامله مجبور به پذیرش ۱۵ درصد تخفیف شود، قیمت نهایی به ۱۷ میلیارد تومان میرسد. این اختلاف سه میلیارد تومانی نشان میدهد چرا اتکا به آگهیها، بدون بررسی قیمت معامله، میتواند تصویری گمراهکننده از بازار ایجاد کند.
تورم ساختوساز واقعی است، اما تمام ماجرا نیست
افزایش هزینه ساخت یکی از مهمترین استدلالهای فروشندگان و سازندگان برای بالا بردن قیمت مسکن است؛ استدلالی که پشتوانه آماری نیز دارد.
بر اساس گزارش مرکز آمار ایران، تورم نقطهبهنقطه نهادههای ساختمانهای مسکونی شهر تهران در زمستان ۱۴۰۴ به ۹۶٫۸ درصد رسید. تورم سالانه این نهادهها نیز ۶۱٫۸ درصد ثبت شد. این ارقام نشان میدهد هزینه تولید مسکن با فشار سنگینی روبهرو بوده است.
اما افزایش هزینه ساخت به معنای رشد قیمت نهایی مسکن با همان نسبت نیست. قیمت یک آپارتمان فقط از مصالح، دستمزد و تجهیزات تشکیل نشده است. ارزش زمین، موقعیت ملک، دسترسی شهری، میزان تقاضا و شرایط اقتصادی نیز در تعیین قیمت نقش دارند.
ممکن است هزینه ساخت یک واحد مسکونی تقریباً دو برابر شود، اما کاهش تقاضا اجازه ندهد تمام این افزایش به خریدار منتقل شود. بهویژه در مناطقی که عرضه واحدهای نوساز زیاد است یا تعداد قابلتوجهی آپارتمان خالی و در انتظار فروش وجود دارد، رقابت فروشندگان میتواند سرعت افزایش قیمت را محدود کند.
این مسئله درباره املاک لوکس اهمیت بیشتری پیدا میکند. در شرایط نااطمینانی، سرمایهگذاری روی واحدهای بسیار گرانقیمت، علاوه بر نیاز به سرمایه اولیه سنگین، خطر طولانی شدن زمان فروش را نیز به همراه دارد.
از همین رو، افزایش شدید قیمت پیشنهادی در برخی محلههای گرانقیمت، بهتنهایی نشانه افزایش ارزش معاملاتی همه املاک آن مناطق نیست.
چرا دلار دیگر معیار مطمئنی برای قیمت خانه نیست؟
یکی از روشهای رایج برای تحلیل بازار مسکن، محاسبه قیمت دلاری هر مترمربع آپارتمان در تهران است. طرفداران این روش معتقدند اگر قیمت دلاری مسکن از محدودههای تاریخی پایینتر برود، احتمال رشد قیمت ریالی آن وجود دارد.
اما این مقایسه یک محدودیت اساسی دارد. مسکن برخلاف طلا، ارز یا بسیاری از کالاهای جهانی، دارایی قابلانتقال میان بازارهای مختلف نیست. آپارتمانی در تهران را نمیتوان بهسادگی در بازار خارجی فروخت یا ارزش آن را مستقل از شرایط اقتصادی و سیاسی کشور تعیین کرد.
ارزش مسکن به درآمد خانوارها، امکانات شهری، امنیت سرمایهگذاری، وضعیت اشتغال و توان خرید متقاضیان وابسته است. بنابراین، حتی اگر دلار افزایش چشمگیری پیدا کند، الزامی وجود ندارد قیمت ریالی مسکن به همان نسبت رشد کند.
در این حالت، ممکن است قیمت خانه به تومان افزایش یابد، اما قیمت دلاری آن کاهش پیدا کند.
چنین اتفاقی الزاماً به معنای ارزان شدن مسکن برای مردم نیست. اگر رشد درآمد خانوارها از قیمت مسکن عقب بماند، خانه همچنان دور از دسترس خواهد بود؛ حتی اگر ارزش دلاری آن نسبت به گذشته کاهش یافته باشد.
این تفاوت برای تحلیل بازار اهمیت دارد. سرمایهگذار ممکن است کاهش قیمت دلاری مسکن را نشانه فرصت خرید بداند، اما متقاضی مصرفی همچنان قادر به تأمین هزینه خرید نباشد.
رقیبی که سرمایهگذاران مسکن را به فکر انداخته است
در سالهای گذشته، خرید ملک برای بسیاری از خانوارها و سرمایهگذاران یکی از روشهای اصلی حفظ ارزش سرمایه بود. اما اکنون بازاری که زمانی مقصد طبیعی نقدینگی به شمار میرفت، با گزینههای متفاوتی رقابت میکند.
یکی از مهمترین این گزینهها صندوقهای سرمایهگذاری با درآمد ثابت هستند.
دادههای بازار صندوقها در ابتدای آبان ۱۴۰۵ نشان میدهد برخی از این صندوقها بازدهی سالانهشده نزدیک یا بالاتر از ۴۰ درصد داشتهاند؛ هرچند بازدهی همه صندوقها یکسان نیست و عملکرد گذشته نیز تضمینی برای آینده محسوب نمیشود.
مزیت اصلی این ابزارها برای سرمایهگذاران کوتاهمدت فقط میزان بازدهی نیست. امکان تبدیل نسبتاً سریع سرمایه به وجه نقد، نیاز نداشتن به سرمایهای در اندازه خرید ملک و حذف بسیاری از هزینههای نگهداری و معامله مسکن، آنها را به رقیبی جدی تبدیل کرده است.
تصور کنید فردی ۱۰ میلیارد تومان سرمایه دارد و میان خرید یک آپارتمان و سرمایهگذاری در ابزارهای مالی مردد است.
خرید آپارتمان ممکن است در بلندمدت افزایش ارزش سرمایه و درآمد اجاره ایجاد کند، اما سرمایهگذار باید هزینههای انتقال، نگهداری، احتمال خالی ماندن ملک و زمان لازم برای فروش مجدد را نیز در نظر بگیرد.
در مقابل، سرمایهگذاری در صندوق درآمد ثابت، با وجود ریسکهای مربوط به آن و احتمال کاهش بازدهی، معمولاً انعطاف بیشتری برای دسترسی به پول فراهم میکند.
این ویژگی در شرایطی که آینده اقتصادی با عدم قطعیت همراه است، اهمیت بیشتری پیدا میکند.
البته صندوق درآمد ثابت الزاماً جایگزین مناسبی برای همه خریداران مسکن نیست. ارزش واقعی بازدهی این صندوقها به تورم نیز بستگی دارد و سرمایهگذاری در آنها برخلاف مالکیت مسکن، امکان استفاده از یک واحد مسکونی را فراهم نمیکند. بااینحال، برای فردی که صرفاً به دنبال سرمایهگذاری کوتاهمدت است، هزینه فرصت خرید ملک نسبت به گذشته جدیتر شده است.
بحران پنهان بازار مسکن؛ خانه گران میشود، ساختوساز سختتر
افزایش قیمت مسکن لزوماً خبر خوبی برای سازندگان نیست.
فعالیت ساختمانی زمانی سودآور و پایدار است که سازنده بتواند واحدهای تکمیلشده را در زمان قابلقبول بفروشد و منابع حاصل از آن را وارد پروژه جدید کند. وقتی فروش به تأخیر میافتد، سرمایه در ساختمان باقی میماند و توان شروع پروژه بعدی کاهش پیدا میکند.
این مشکل برای سازندگان کوچک جدیتر است. بسیاری از آنها سرمایه محدودی دارند و برای تأمین هزینه ادامه ساخت، به پیشفروش یا فروش واحدهای قبلی وابستهاند.
در شرایطی که تسهیلات بانکی سهم محدودی از قیمت مسکن را پوشش میدهد و تقاضای مصرفی کاهش یافته، سازنده ناچار است بخش بزرگتری از هزینه پروژه را شخصاً تأمین کند.
افزایش هزینه مصالح از یک طرف و دشواری فروش از طرف دیگر، میتواند برخی فعالان کوچک را از بازار خارج کند.
پیامد این وضعیت ممکن است در کوتاهمدت چندان آشکار نباشد، اما در بلندمدت خطرناک است. کاهش آغاز پروژههای جدید، عرضه آینده مسکن را محدود میکند و در صورت بازگشت تقاضا، دوباره زمینه فشار بر قیمتها را فراهم خواهد کرد.
به همین دلیل، کنترل رکود صرفاً با جلوگیری از رشد قیمت امکانپذیر نیست. بازار به سازوکاری نیاز دارد که هم قدرت خرید مصرفکننده را تقویت کند و هم امکان تأمین مالی تولید مسکن را فراهم آورد.
موج تازه فروش خانههای بزرگ در راه است؟
تغییر ساختار خانوارها نیز میتواند در سالهای آینده بر عرضه مسکن اثر بگذارد.
بسیاری از خانوارهایی که در گذشته به واحدهای بزرگ نیاز داشتند، با مستقل شدن فرزندان یا تغییر شرایط زندگی، دیگر ضرورت چندانی برای سکونت در همان خانه ندارند.
برای این گروه، فروش یک واحد بزرگ و خرید خانهای کوچکتر میتواند راهی برای آزاد کردن بخشی از سرمایه، تأمین هزینههای زندگی یا ایجاد درآمد از طریق اجاره واحد دوم باشد.
از سوی دیگر، در دورههایی که فشار هزینههای زندگی افزایش مییابد، برخی مالکان ممکن است ناچار شوند بخشی از دارایی ملکی خود را به نقدینگی تبدیل کنند.
اگر چنین روندی گسترش پیدا کند، عرضه واحدهای بزرگ و گرانقیمت افزایش خواهد یافت؛ درحالیکه تعداد خریداران دارای توان مالی متناسب، محدود باقی مانده است.
البته میزان اثرگذاری این تغییرات به شرایط جمعیتی، موقعیت ملک و نیاز مالی خانوارها بستگی دارد و نمیتوان از هماکنون برای همه مناطق تهران یک مسیر یکسان پیشبینی کرد.
بازار مسکن به کدام سمت میرود؟
با کنار هم قرار دادن عوامل مؤثر بر بازار، سه مسیر را میتوان برای ماههای آینده در نظر گرفت.
در صورت تداوم تورم بالا و نااطمینانی اقتصادی، احتمال افزایش قیمت اسمی مسکن وجود دارد؛ اما کاهش توان خرید و ضعف معاملات میتواند سرعت این افزایش را نسبت به برخی بازارهای مالی محدود کند.
اگر فضای اقتصادی باثباتتر شود و انتظارات تورمی کاهش یابد، ممکن است فروشندگان برای انجام معامله انعطاف بیشتری نشان دهند. در این شرایط، کاهش فاصله میان قیمت پیشنهادی و قیمت معامله، حتی بدون افت گسترده قیمت آگهیها، امکانپذیر است.
در مقابل، اگر هزینه ساخت همچنان افزایش یابد و سرمایهگذاری ساختمانی کاهش پیدا کند، محدود شدن عرضه در سالهای آینده میتواند بار دیگر به افزایش قیمت مسکن منجر شود.
بنابراین، تصور رشد قطعی یا ریزش حتمی قیمتها چندان قابل دفاع نیست. مسیر بازار به ترکیب تورم، قدرت خرید، وضعیت تولید و میزان تقاضای سرمایهای بستگی دارد.
در این میان، نبود آمار ماهانه و قابل اتکا از معاملات واقعی تهران یک ضعف اساسی است. پس از توقف انتشار منظم گزارشهای بانک مرکزی از شهریور ۱۴۰۳، تشخیص دقیق تغییرات قیمت و تعداد معاملات دشوارتر شده است.
انتشار عمومی دادههای معاملات قطعی، به تفکیک منطقه، متراژ و عمر بنا، میتواند به خریداران، فروشندگان و سازندگان کمک کند تصمیمهای واقعبینانهتری بگیرند و تأثیر قیمتگذاریهای غیرواقعی بر انتظارات بازار را کاهش دهد.
آنچه امروز بازار مسکن را از دورههای گذشته متمایز میکند، فقط گرانی خانه نیست؛ تغییر رفتار پول و خریدار است.
تا زمانی که بخش عمدهای از خانوارها توان ورود به بازار را نداشته باشند و سرمایهگذاران بتوانند گزینههای نقدشوندهتری پیدا کنند، افزایش قیمتهای پیشنهادی الزاماً به رونق معاملات تبدیل نخواهد شد.
در چنین شرایطی، فروشندگانی که برای ملک خود قیمتهای بالاتری تعیین میکنند، با یک پرسش ساده روبهرو هستند: آیا خریداری وجود دارد که حاضر و قادر به پرداخت آن باشد؟
شاید پاسخ همین پرسش، بیش از نوسان روزانه دلار یا ارقام ثبتشده در آگهیها، مسیر واقعی بازار مسکن را مشخص کند.


نظرات کاربران
نخستین دیدگاه را درباره این خبر ثبت کنید
یادآوری: نشانی ایمیل منتشر نمیشود و دیدگاههای حاوی توهین، تهمت، افترا یا واژگان نامناسب تأیید نخواهند شد.
نظر شما میتواند شروع یک گفتوگوی سازنده باشد.