وام بانک کشاورزی یکی از گزینههای تأمین مالی برای کشاورزان، صاحبان کسبوکار و افرادی است که برای رفع نیازهای شخصی خود به تسهیلات بانکی نیاز دارند. این بانک طرحهای متنوعی را با نرخ سود، سقف پرداخت و شرایط ضمانت متفاوت ارائه کرده است. برخی طرحها به سپردهگذاری و میانگین حساب وابسته هستند و بعضی دیگر براساس اعتبار شغلی یا معرفینامه سازمانهای حمایتی پرداخت میشوند. انتخاب تسهیلات مناسب فقط به مبلغ وام بستگی ندارد. نرخ سود، مدت بازپرداخت، مبلغ اقساط و شرایط دریافت نیز اهمیت زیادی دارند. در ادامه با مهمترین انواع وام کشاورزی، تفاوت طرحها و مراحل دریافت آنها آشنا میشویم.
انواع وام بانک کشاورزی در یک نگاه
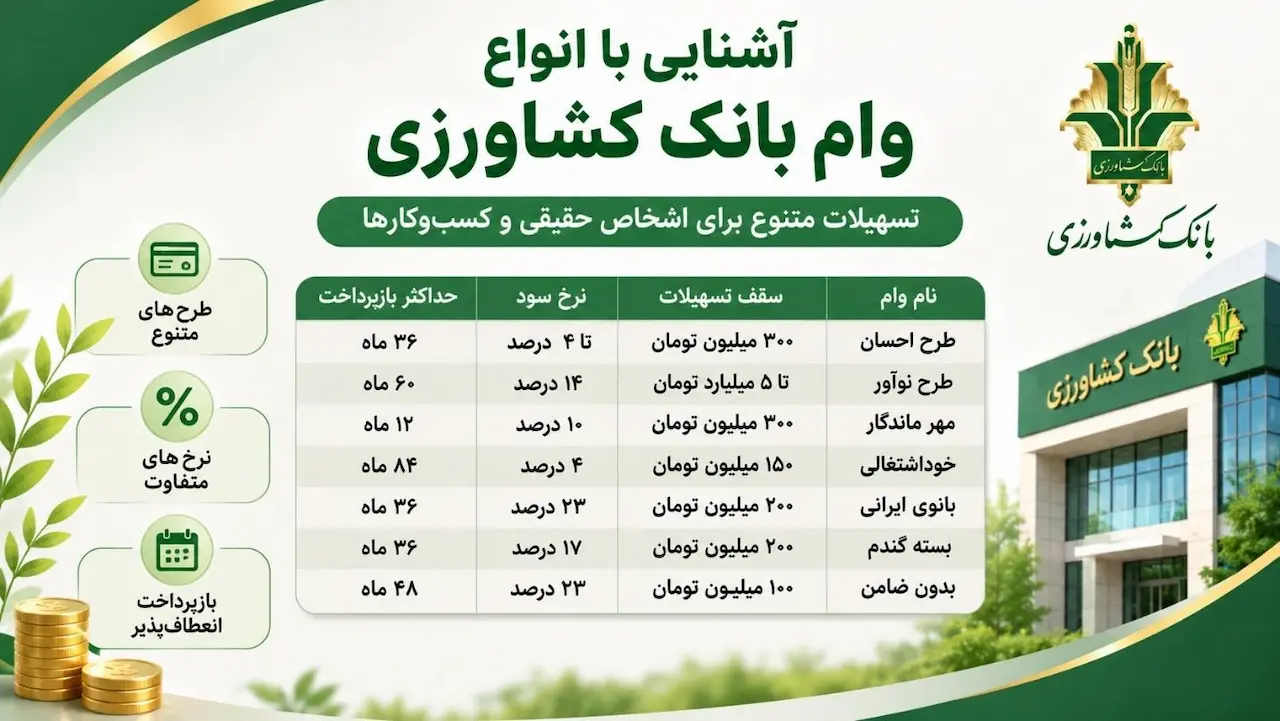
بانک کشاورزی علاوه بر تأمین مالی فعالیتهای زراعی و دامداری، خدمات اعتباری مختلفی برای اشخاص حقیقی و صاحبان مشاغل ارائه میدهد. طرحهای احسان، نوآور، مهر ماندگار، بانوی ایرانی و خوداشتغالی از جمله تسهیلات معرفیشده این بانک هستند. در جدول زیر، شرایط اعلامشده برای تعدادی از طرحها را مشاهده میکنید.
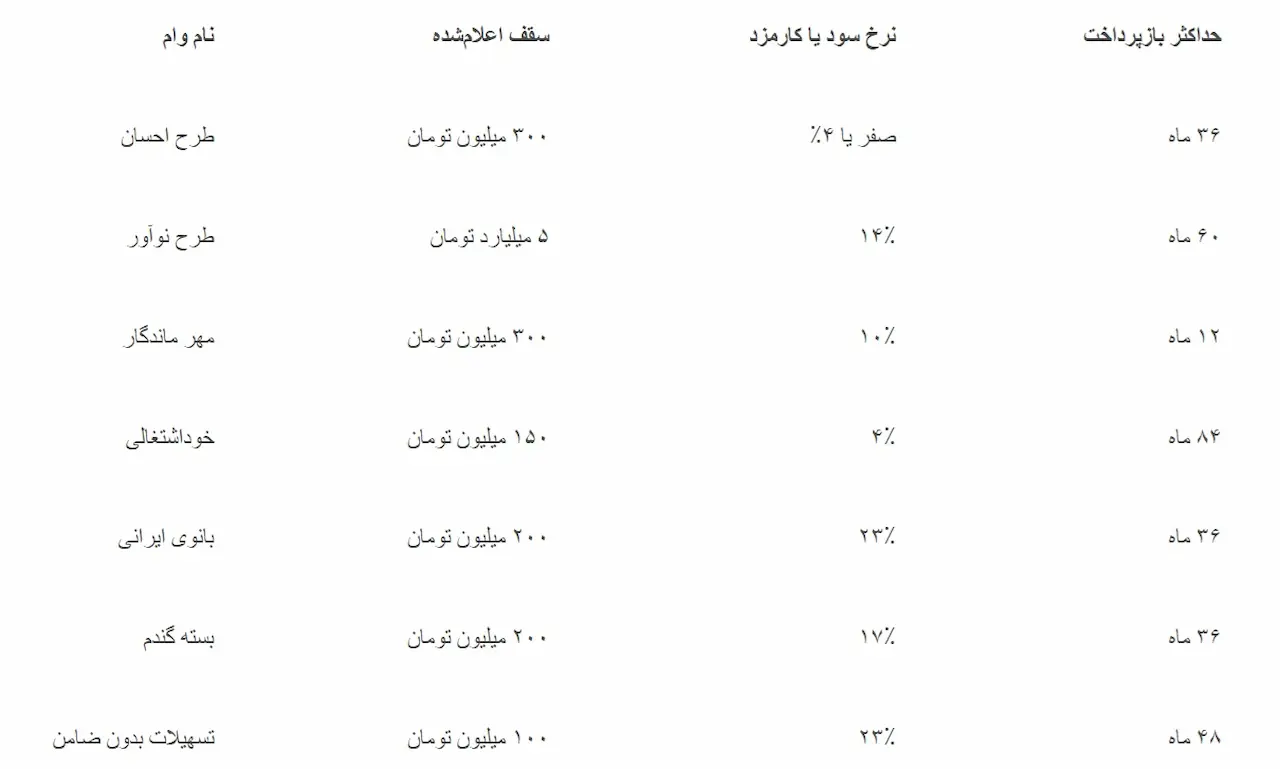
مبالغ و شرایط جدول براساس طرحهای گزارششده در سالهای ۱۴۰۴ و ۱۴۰۵ تنظیم شدهاند. پرداخت هر تسهیلات به ضوابط اعتباری، منابع بانک و شرایط متقاضی بستگی دارد. بنابراین، پیش از افتتاح حساب یا سپردهگذاری باید وضعیت اجرای طرح را از بانک استعلام کنید.
وام طرح احسان بانک کشاورزی
طرح احسان یکی از تسهیلات قرضالحسنه بانک کشاورزی است که برای تأمین نیازهای مالی اشخاص حقیقی و حقوقی ارائه شده است. سقف این طرح ۳۰۰ میلیون تومان اعلام شده و متقاضیان براساس شرایط حساب خود از تسهیلات با کارمزد صفر یا چهار درصد استفاده میکنند.
برای دریافت آن باید حساب مخصوص طرح احسان افتتاح کنید و طی یک تا دوازده ماه میانگین حساب داشته باشید. مبلغ وام براساس مدت نگهداری سپرده، میانگین موجودی و دوره بازپرداخت تعیین میشود.
در شرایط گزارششده، ارائه ضامن رسمی و انجام اعتبارسنجی نیز ضرورت دارد. مدت بازپرداخت بین ۱۲ تا ۳۶ ماه تعیین شده است. برای بررسی تغییرات شرایط و جزئیات سایر تسهیلات، مطالعه راهنمای وام بانک کشاورزی به شناخت بهتر گزینههای موجود کمک میکند.
وام نوآور بانک کشاورزی برای کسبوکارها
طرح نوآور با هدف تأمین مالی فعالیتهای اقتصادی، کشاورزی و نیازهای ضروری مشتریان طراحی شده است. سقف تسهیلات در این طرح براساس گروه متقاضی تفاوت دارد.
برای فعالان بخش کشاورزی دارای مجوز معتبر، سقف پنج میلیارد تومان اعلام شده است. صاحبان اصناف دارای مجوز تا سه میلیارد تومان و مشتریان عادی برای نیازهای ضروری تا ۳۰۰ میلیون تومان در چارچوب شرایط طرح درخواست میدهند.
نرخ سود این تسهیلات ۱۴ درصد است و دوره بازپرداخت آن تا ۶۰ ماه تعیین شده است. متقاضی باید حساب کوتاهمدت مخصوص نوآور افتتاح کند. در شرایط گزارششده، موجودی این حساب مسدود نمیشود و سابقه حساب در محاسبه امتیاز تسهیلات نقش دارد. بانک همچنین اعتبار شغلی، مدارک فعالیت اقتصادی و توان بازپرداخت متقاضی را بررسی میکند.
وام مهر ماندگار و طرحهای سپردهمحور
وام مهر ماندگار از طرحهایی است که دریافت آن به ایجاد میانگین حساب وابسته است. سقف گزارششده این تسهیلات ۳۰۰ میلیون تومان با نرخ سود ۱۰ درصد و بازپرداخت حداکثر ۱۲ ماه است.
متقاضی باید حساب قرضالحسنه داشته باشد و براساس ضوابط طرح، میانگین موجودی لازم را ایجاد کند. تفاوت اصلی این تسهیلات با طرح احسان در نرخ سود و دوره بازپرداخت است. بنابراین، افرادی که به اقساط کمتر نیاز دارند باید مدت بازپرداخت و مجموع هزینه وام را مقایسه کنند. در بررسی وام بانک کشاورزی، توجه به مدت سپردهگذاری نیز اهمیت دارد. زیرا نگهداری پول در حساب بانکی برای ایجاد امتیاز تسهیلات، بر نقدینگی و برنامه مالی متقاضی اثر میگذارد.
وام خوداشتغالی و بانوی ایرانی
بانک کشاورزی برای حمایت از اشتغال و فعالیت اقتصادی گروههای مختلف نیز طرحهایی ارائه کرده است. وام خوداشتغالی با سقف گزارششده ۱۵۰ میلیون تومان و کارمزد چهار درصد، برای متقاضیان واجد شرایط سازمانهای حمایتی در نظر گرفته شده است. برای دریافت این تسهیلات، ارائه معرفی نامه معتبر و مدارک موردنیاز بانک اهمیت دارد. دوره بازپرداخت آن تا ۸۴ ماه اعلام شده است.
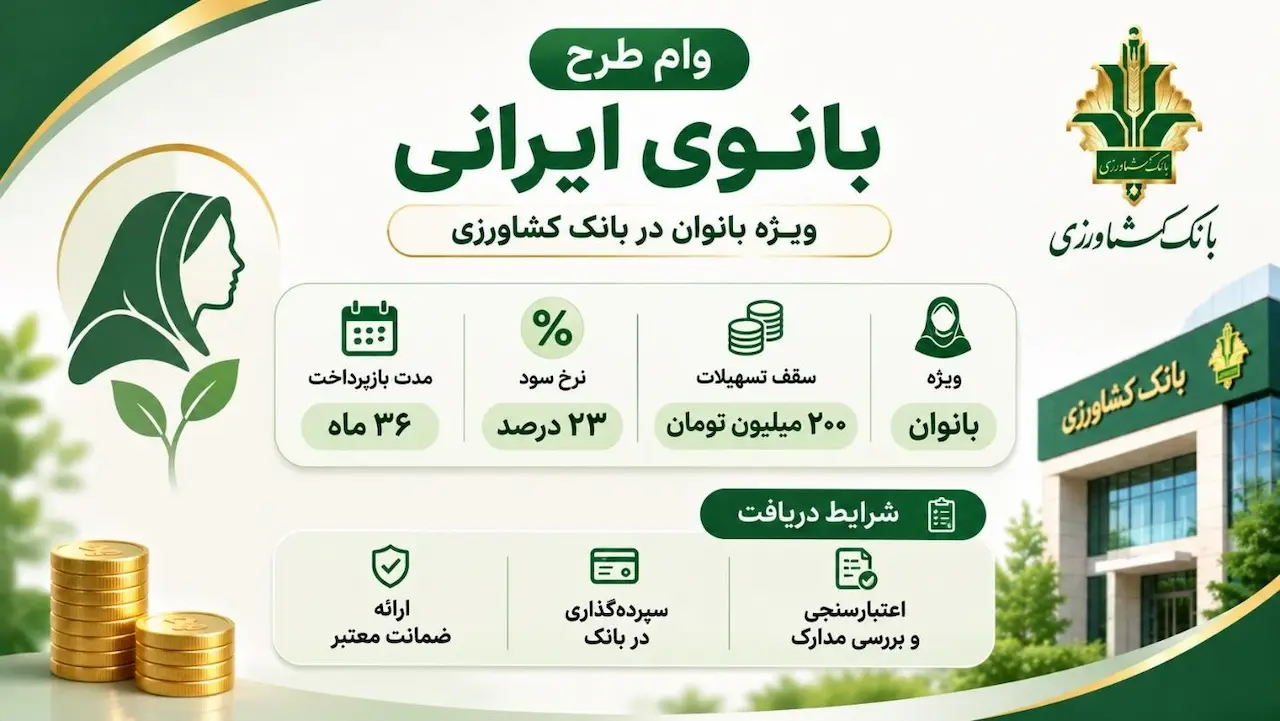
طرح بانوی ایرانی نیز با هدف حمایت از فعالیت اقتصادی بانوان معرفی شده است. در اطلاعات منتشرشده، سقف این وام ۲۰۰ میلیون تومان با نرخ سود ۲۳ درصد و بازپرداخت ۳۶ ماه ذکر شده است. دریافت آن به سپردهگذاری، اعتبارسنجی و ارائه ضمانت معتبر وابسته است.
دریافت وام بدون ضامن بانک کشاورزی چه شرایطی دارد؟
یکی دیگر از انواع وام کشاورزی، تسهیلات بدون ضامن برای برخی حقوقبگیران و مشتریان دارای اعتبار مناسب است. در اطلاعات منتشرشده، سقف این تسهیلات ۱۰۰ میلیون تومان با نرخ سود ۲۳ درصد اعلام شده است. متقاضی باید شرایط اعتبارسنجی بانک را داشته باشد و در گروههای مشمول طرح قرار بگیرد. همچنین دریافت وام بدون ضامن به معنای حذف تمام تعهدات بازپرداخت نیست. بانک همچنان وضعیت اعتباری، درآمد و سایر شرایط متقاضی را بررسی میکند.
برای دریافت وام بانک کشاورزی چه مدارکی لازم است؟
مدارک موردنیاز با توجه به طرح انتخابی تفاوت دارند. با این حال، بیشتر درخواستهای تسهیلاتی به اطلاعات هویتی، بانکی و اعتباری نیاز دارند. مهمترین مدارک شامل موارد زیر هستند:
- کارت ملی و مدارک شناسایی متقاضی ارائه میشوند.
- اطلاعات حساب و سابقه گردش مالی بررسی میشوند.
- مدارک درآمدی یا شغلی براساس نوع طرح درخواست میشوند.
- مدارک ضامن یا تعهدات اعتباری در طرحهای مربوط ارائه میشوند.
- مجوز کسبوکار یا معرفینامه سازمان حمایتی برای تسهیلات اختصاصی دریافت میشود.
پس از تکمیل مدارک، بانک اعتبارسنجی را انجام میدهد و در صورت تأیید شرایط، مراحل قرارداد و پرداخت تسهیلات ادامه پیدا میکند.
آیا خرید طلا با وام بانک کشاورزی منطقی است؟
برخی افراد هنگام دریافت تسهیلات به خرید داراییهایی مانند طلا و سکه فکر میکنند. با این حال، استفاده از وام برای سرمایهگذاری با ریسک همراه است و باید هدف مصرف تسهیلات و تعهدات قراردادی بانک را رعایت کرد.
برای مثال، قیمت روز ربع سکه تحت تأثیر نرخ ارز، اونس جهانی و حباب بازار تغییر میکند. در مقابل، اقساط وام باید مطابق قرارداد پرداخت شوند. در تاریخ ۱۴ آبان ۱۴۰۵، قیمت ربعسکه در دادههای مرجع حدود ۷۵ میلیون و ۴۹۰ هزار تومان ثبت شده است. این عدد قیمت همان تاریخ است و برای معاملات روزهای بعد باید نرخ جدید بررسی شود. به همین دلیل، توجه به قیمت روز ربع سکه در کنار بررسی حباب، اهمیت دارد.
تأثیر قیمت طلای ۱۸ عیار بر ارزش سرمایه
قیمت طلای 18 عیار یکی دیگر از شاخصهایی است که سرمایهگذاران بازار طلا بررسی میکنند. این عیار شامل ۷۵ درصد طلای خالص است و در بازار زیورآلات ایران کاربرد گستردهای دارد.
در تاریخ ۱۴ آبان ۱۴۰۵، نرخ ثبتشده برای هر گرم طلای ۱۸ عیار حدود ۲۶ میلیون و ۱۱۰ هزار تومان بود. تغییر نرخ دلار، قیمت جهانی طلا و تقاضای داخلی بر این قیمت اثر میگذارند. بنابراین، بررسی قیمت طلای 18 عیار در کنار مبلغ اقساط و هزینه واقعی تسهیلات، به ارزیابی دقیقتر ریسک مالی کمک میکند. با وجود این، رشد قیمت طلا تضمینشده نیست و خرید دارایی با پول وام، تعهد بازپرداخت را از بین نمیبرد.
چگونه بهترین وام بانک کشاورزی را انتخاب کنیم؟
انتخاب مناسبترین تسهیلات به هدف دریافت وام، توان پرداخت اقساط و شرایط اعتباری بستگی دارد. برای نیازهای شخصی، ابتدا طرحهای قرضالحسنه و شرایط سپردهگذاری را بررسی کنید. برای فعالیتهای تولیدی نیز طرحهای مرتبط با کسبوکار و کشاورزی را در اولویت قرار دهید.
مبلغ قسط، مجموع بازپرداخت و هزینههای جانبی را پیش از امضای قرارداد محاسبه کنید. اگر قصد سرمایهگذاری دارید، تغییرات قیمت روز ربع سکه و قیمت طلای 18 عیار را نیز در ارزیابی ریسک لحاظ کنید. در نهایت، وام مناسب تسهیلاتی است که هدف مالی شما را پوشش دهد و بازپرداخت آن فشار غیرقابلتحملی به بودجه وارد نکند.
سخن پایانی
وام بانک کشاورزی شامل طرحهای متنوعی برای تأمین نیازهای شخصی، توسعه فعالیتهای اقتصادی و حمایت از اشتغال است. طرحهای احسان، نوآور و خوداشتغالی از نظر نرخ سود، سقف پرداخت و شرایط ضمانت تفاوت دارند. برای انتخاب درست، باید شرایط هر طرح را با درآمد، تعهدات مالی و هدف دریافت تسهیلات مقایسه کنید.
همچنین بررسی قیمت روز ربع سکه و قیمت طلای 18 عیار برای افرادی که تغییرات بازار طلا را دنبال میکنند، اهمیت دارد. اما تصمیم درباره مصرف وام باید براساس شرایط قرارداد و توان بازپرداخت گرفته شود. بهتر است پیش از ثبت درخواست، آخرین شرایط تسهیلات را از بانک دریافت کنید و پس از محاسبه هزینهها، تصمیم نهایی را بگیرید.
سوالات متداول
بانک کشاورزی تا چه مبلغی وام پرداخت میکند؟
سقف تسهیلات به طرح و گروه متقاضی بستگی دارد. در طرح نوآور، سقف گزارششده برای فعالان واجد شرایط بخش کشاورزی پنج میلیارد تومان است.
آیا دریافت وام بانک کشاورزی به سپرده نیاز دارد؟
برخی طرحها مانند احسان و مهر ماندگار به میانگین حساب وابسته هستند. شرایط سایر طرحها متفاوت است.
آیا بانک کشاورزی وام بدون ضامن دارد؟
بله، این بانک طرحهایی برای مشتریان واجد شرایط اعتباری معرفی کرده است. دریافت آنها به تأیید بانک و رعایت ضوابط مربوط بستگی دارد.
محتوای حمایتشده / رپورتاژ آگهی




نظرات کاربران
نخستین دیدگاه را درباره این خبر ثبت کنید
یادآوری: نشانی ایمیل منتشر نمیشود و دیدگاههای حاوی توهین، تهمت، افترا یا واژگان نامناسب تأیید نخواهند شد.
نظر شما میتواند شروع یک گفتوگوی سازنده باشد.