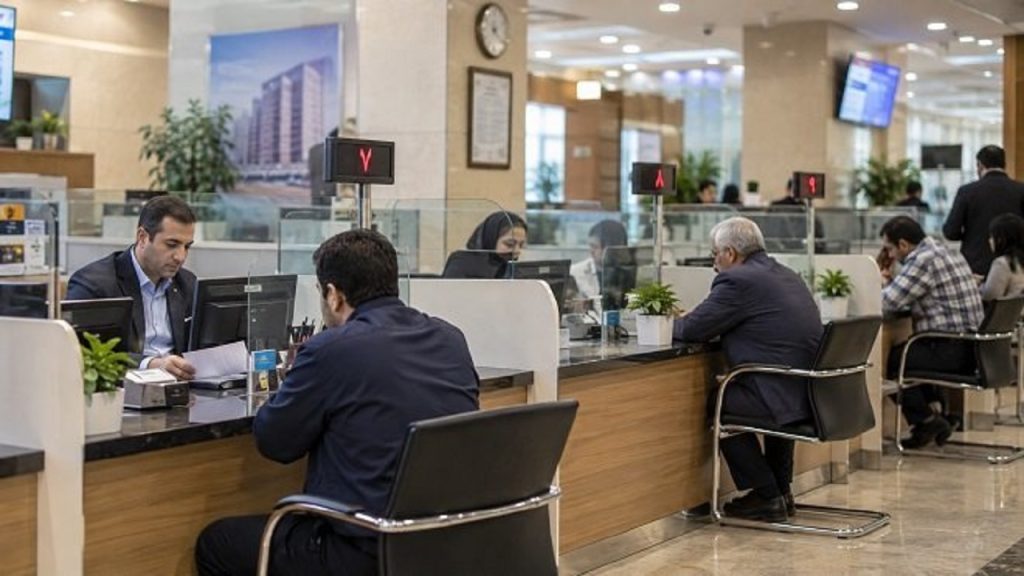
بازار خرید و فروش امتیاز وام بانکی با وجود محدودیت تبلیغات همچنان فعال است؛ بازاری که در آن برخی متقاضیان برای دریافت یک وام 500 میلیون تومانی ناچار به پرداخت 250 میلیون تومان هزینه میشوند، در حالی که مسئولیت بازپرداخت اقساط کل تسهیلات همچنان بر عهده آنها باقی میماند.
افزایش نیاز خانوارها به نقدینگی و دشوار شدن دسترسی به تسهیلات بانکی، زمینه رونق بازار غیررسمی خرید و فروش امتیاز وام را فراهم کرده است. در این بازار، واسطهها با دریافت مبالغ قابل توجه، امتیاز تسهیلات بانکی را به متقاضیان واگذار میکنند؛ معاملاتی که گاهی هزینه واقعی دریافت وام را به چند برابر نرخ سود رسمی بانکها میرساند.
با وجود اعمال محدودیت برای انتشار آگهیهای خرید و فروش وام در برخی پلتفرمهای اینترنتی، فعالیت واسطهها متوقف نشده و بخشی از این معاملات به شبکههای اجتماعی و کانالهای خصوصی منتقل شده است.
از وام 500 میلیون تومانی فقط 250 میلیون باقی میماند!
یکی از نمونههای قابل توجه در بازار غیررسمی تسهیلات، خرید امتیاز وام با هزینههای سنگین است.
برای مثال، فردی که قصد دریافت وام 500 میلیون تومانی را دارد، ممکن است مجبور شود 250 میلیون تومان بابت خرید امتیاز و هزینه واسطهگری پرداخت کند.
در چنین شرایطی، اگرچه مبلغ اسمی وام 500 میلیون تومان است، اما تنها 250 میلیون تومان از منابع دریافتی برای متقاضی باقی میماند.
نکته مهم اینکه اقساط بانکی همچنان بر مبنای مبلغ کامل تسهیلات محاسبه میشود و هزینه خرید امتیاز نیز جدا از سود و کارمزد رسمی بانک خواهد بود.
سود بانکی پایین، هزینه واقعی بالا
در حالی که نرخ سود برخی تسهیلات بانکی از صفر تا 23 درصد متغیر است، هزینه خرید امتیاز وام میتواند نرخ واقعی تأمین مالی را به میزان قابل توجهی افزایش دهد.
به همین دلیل، متقاضیان نباید صرفاً به نرخ سود اعلامشده از سوی بانک توجه کنند؛ بلکه لازم است مجموع هزینه خرید امتیاز، کارمزد واسطه، اقساط و سود بانکی را در محاسبات خود لحاظ کنند.
در برخی موارد، دریافت وامی که ظاهراً با سود پایین ارائه میشود، به دلیل هزینه سنگین خرید امتیاز، فشار مالی بیشتری نسبت به تسهیلات عادی به متقاضی تحمیل میکند.
خطر کلاهبرداری در بازار خرید و فروش وام
فعالیت بازار غیررسمی تسهیلات تنها به دریافت کارمزدهای بالا محدود نمیشود. برخی افراد با وعده انتقال امتیاز وام یا پرداخت سریع تسهیلات، مبالغی از متقاضیان دریافت میکنند، اما در نهایت وامی پرداخت نمیشود.
از سوی دیگر، در برخی معاملات، تسهیلات به نام یک شخص دریافت میشود اما پول در اختیار فرد دیگری قرار میگیرد.
در چنین شرایطی، اگر انتقال تعهدات به تأیید بانک نرسیده باشد، مسئولیت بازپرداخت اقساط همچنان بر عهده وامگیرنده رسمی خواهد بود؛ حتی اگر مبلغ تسهیلات را شخص دیگری دریافت کرده باشد.
همچنین افرادی که ضمانت تسهیلات دیگران را بر عهده میگیرند، در صورت پرداخت نشدن اقساط ممکن است با مشکلات بانکی و حقوقی مواجه شوند.
دلالان وام به شبکههای اجتماعی کوچ کردند
با محدود شدن انتشار آگهیهای خرید و فروش امتیاز وام در برخی پلتفرمها، واسطهها شیوه فعالیت خود را تغییر دادهاند.
استفاده از عنوانهایی مانند «اعتبار» و «ودیعه» به جای فروش امتیاز وام و انتقال مذاکرات به پیامرسانها و کانالهای خصوصی، از جمله روشهایی است که در این بازار مشاهده میشود.
این وضعیت علاوه بر دشوارتر شدن نظارت، احتمال مواجهه متقاضیان با پیشنهادهای غیرواقعی و کلاهبرداری را افزایش میدهد.
متقاضیان وام مراقب باشند
کارشناسان تأکید میکنند متقاضیان پیش از پرداخت هرگونه وجه بابت خرید امتیاز تسهیلات، باید امکان قانونی انتقال وام را از بانک عامل استعلام کنند.
همچنین امضای قراردادهای غیررسمی، پرداخت وجه به حساب واسطههای ناشناس و پذیرش ضمانت بدون اطلاع از تعهدات بانکی میتواند زیانهای مالی سنگینی به همراه داشته باشد.
در مجموع، ادامه فعالیت بازار خرید و فروش امتیاز وام نشان میدهد محدودیت تبلیغات بهتنهایی برای مقابله با دلالی تسهیلات کافی نیست.
به گزارش تسنیم، تا زمانی که دسترسی مردم به تسهیلات رسمی با دشواری همراه باشد، زمینه فعالیت واسطههایی که از نیاز مالی متقاضیان کسب درآمد میکنند همچنان وجود خواهد داشت.


نظرات کاربران
نخستین دیدگاه را درباره این خبر ثبت کنید
یادآوری: نشانی ایمیل منتشر نمیشود و دیدگاههای حاوی توهین، تهمت، افترا یا واژگان نامناسب تأیید نخواهند شد.
نظر شما میتواند شروع یک گفتوگوی سازنده باشد.