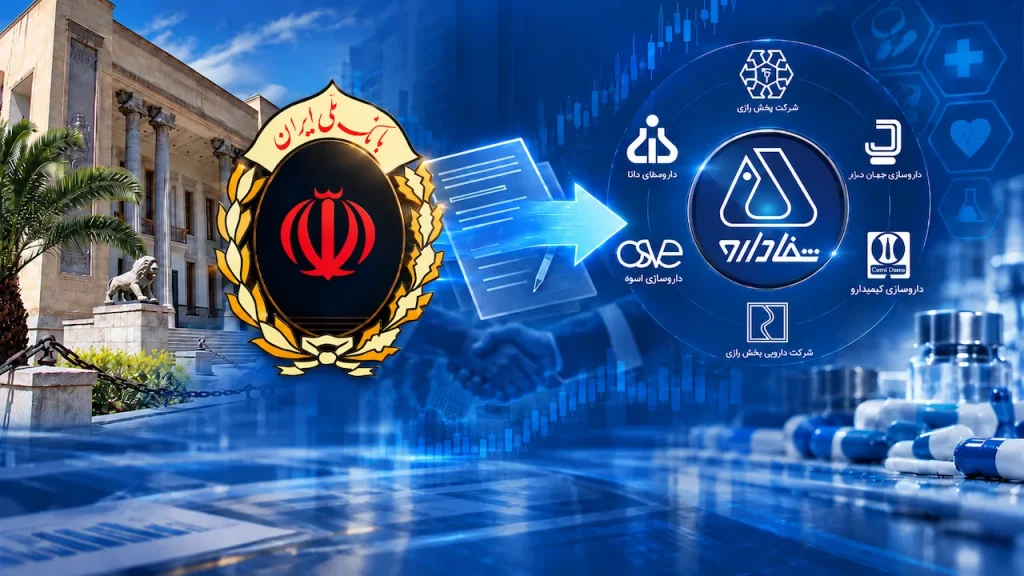
بلوک ۹۰.۵ درصدی شفادارو ۲۵ مهر روی میز فروش میرود؛ معاملهای با ارزش پایه بیش از ۴۰ هزار میلیارد تومان که اگر این بار به سرانجام برسد، یکی از مهمترین داراییهای دارویی زیرمجموعه بانک ملی را از این مجموعه جدا خواهد کرد. با این حال اهمیت این واگذاری فقط به ارزش چند دههزار میلیارد تومانی آن محدود نمیشود. دغدغه اصلی از جایی شروع میشود که معامله به پایان میرسد، اینکه مالک جدید شفادارو چه کسی خواهد بود و برای اداره و توسعه این مجموعه مهم دارویی چه برنامهای دارد؟
بانک ملی این عرضه را در ادامه برنامه خروج از بنگاهداری انجام میدهد. قرار است ۲ میلیارد و ۴۵۵ میلیون و ۱۵۲ هزار و ۸۲۴ سهم، معادل ۹۰.۵۲۹ درصد سرمایه شفادارو، یکجا عرضه شود. بخشی از این سهام متعلق به شرکت مدیریت طرح و توسعه آیندهپویاست و بخش دیگری به وکالت از شرکت سرمایهگذاری گروه توسعه ملی عرضه میشود. بانک نیز این تصمیم را در امتداد اجرای مواد ۱۶ و ۱۷ قانون رفع موانع تولید و سیاست خروج بانکها از فعالیتهای غیربانکی قرار داده است.
قیمت پایه هم رقم کوچکی نیست. طبق اطلاعیه عرضه، قیمت هر سهم بر مبنای قیمت پایانی روز قبل از عرضه به اضافه ۱۲۵ درصد تعیین میشود، با این شرط که از ۱۶۲ هزار و ۸۳۰ ریال پایینتر نباشد. با چنین کف قیمتی، ارزش بلوک از ۴۰ هزار میلیارد تومان عبور میکند.
شفادارو پیش تر از این هم تا نزدیکی خط پایان رفته بود. در دیماه ۱۴۰۴ برای خرید همین مجموعه رقابت شکل گرفت و قیمت معامله تا محدوده ۳۷ هزار میلیارد تومان بالا رفت؛ اما رقابت روی تابلو به انتقال مالکیت ختم نشد. خریدار نتوانست وجه نقد مورد نیاز معامله را تودیع کند و واگذاری ابطال شد.
همین سابقه عرضه تازه را کمی متفاوت میکند، خرید بلوکی در این اندازه به منابع مالی سنگین نیاز دارد و فاصله زیادی میان «برنده شدن در رقابت» و «توان پرداخت و اداره یک هلدینگ دارویی» وجود دارد.
این نکته درباره صنعتی مانند دارو اهمیت بیشتری پیدا میکند. خریدار شفادارو فقط یک پرتفوی بورسی تحویل نمیگیرد؛ مالکیت مجموعهای را به دست میآورد که بخشی از زنجیره تولید داروی کشور به آن وابسته است. تصمیمهایی که بعد از واگذاری درباره سرمایهگذاری، خطوط تولید، شرکتهای زیرمجموعه و تأمین سرمایه در گردش گرفته میشود، میتواند اثری فراتر از صورتهای مالی یک شرکت داشته باشد.
بانکها سالهاست با تکلیف کاهش بنگاهداری و فروش داراییهای غیرمرتبط روبهرو هستند. فلسفه این سیاست نیز روشن است؛ منابع بانک به جای گرفتار شدن در شرکتداری، باید تا حد ممکن به فعالیت اصلی شبکه بانکی یعنی اعتباردهی و تأمین مالی برگردد.
بانک ملی نیز واگذاری شفادارو را بخشی از همین مسیر معرفی کرده است؛ مسیری که قرار است حضور بانک در بنگاههای غیربانکی را کاهش دهد و منابع بیشتری را برای فعالیتهای بانکی آزاد کند.
در واکنش به عرضه شفادارو، بخش خصوصی صنعت دارو از اصل واگذاری استقبال کرده، اما همزمان روی چیزی دست گذاشته که در بسیاری از خصوصیسازیهای گذشته محل مناقشه بوده است: اهلیت خریدار.
نگاه مطرحشده این است که بنگاههای دارویی میتوانند در مدیریت بخش خصوصی چابکتر باشند، اما این فرض تنها زمانی جواب میدهد که واگذاری به سرمایهگذار دارای تجربه، توان مالی و برنامه صنعتی برسد. صلاحیتسنجی خریدار، حفظ ظرفیت تولید، جلوگیری از تغییر کاربری داراییها، دسترسی به منابع مالی و نظارت پس از واگذاری از جمله شروطی است که برای موفقیت چنین انتقالی مطرح شده است.
این نگرانی بیدلیل نیست. دارایی یک شرکت دارویی فقط خط تولید و برند آن نیست. زمین، ساختمان، شرکتهای زیرمجموعه و سایر داراییهای سرمایهای میتوانند برای خریدارانی با اهداف متفاوت جذاب باشند.
اگر خریدار به دنبال توسعه باشد، منابع تازه وارد شرکت میکند، خطوط تولید را نوسازی میکند، بازارهای جدید میسازد و از ظرفیت شرکتهای زیرمجموعه برای ایجاد یک زنجیره منسجمتر استفاده میکند. اما اگر منطق خرید عمدتاً بر ارزش داراییها استوار باشد، نتیجه ممکن است کاملاً متفاوت باشد.
بانک ملی با فروش شفادارو میخواهد یک قدم دیگر از بنگاهداری فاصله بگیرد و منابعش را بیشتر به کار اصلی بانک، یعنی تأمین مالی و اعتباردهی، برگرداند. در طرف مقابل، صنعت دارو امیدوار است این واگذاری به دست مجموعهای برسد که هم توان مالی داشته باشد و هم بتواند شرکت را با آزادی عمل بیشتر و نگاه توسعهای اداره کند.
اهمیت اصلی ماجرا از بعد از معامله شروع میشود؛ اینکه مالک جدید چه برنامهای برای شرکت دارد، چقدر حاضر است برای توسعه آن سرمایهگذاری کند و آیا میتواند شفادارو را بهتر و چابکتر از گذشته اداره کند. اگر این اتفاق بیفتد، هم بانک ملی یک قدم دیگر از بنگاهداری فاصله گرفته و هم بخش خصوصی سهم بیشتری در اداره صنعت دارو پیدا کرده است.
عرضه ۲۵ مهر مشخص خواهد کرد که آیا این بلوک بزرگ سرانجام به خریدار نهایی میرسد یا سرنوشت عرضه دیماه گذشته بار دیگر تکرار خواهد شد. اگر خروج بانک از بنگاهداری با فراهم شدن بستر واقعیتر برای حضور و نقشآفرینی بخش خصوصی همراه باشد، واگذاری شفادارو میتواند به نمونهای قابلتوجه از یک انتقال موفق تبدیل شود؛ انتقالی که از یکسو برای فروشنده توجیه اقتصادی دارد و از سوی دیگر، میتواند مسیر توسعه و آینده شرکتی را که در یکی از صنایع مهم کشور فعالیت میکند، هموارتر کند.


نظرات کاربران
نخستین دیدگاه را درباره این خبر ثبت کنید
یادآوری: نشانی ایمیل منتشر نمیشود و دیدگاههای حاوی توهین، تهمت، افترا یا واژگان نامناسب تأیید نخواهند شد.
نظر شما میتواند شروع یک گفتوگوی سازنده باشد.